

Inversión y producción cultural
Incentivos fiscales para artes escénicas y producción audiovisual
Los incentivos fiscales a las artes escénicas, al cine y a las series permiten a una empresa deducir en su Impuesto sobre Sociedades parte de lo que invierte en un espectáculo o en una producción audiovisual. Te explicamos cómo funcionan para quien invierte y para quien produce, y cómo los integramos en tus proyectos con Provocador.
Dos caminos
Cómo funcionan los incentivos fiscales para inversores y productores
La deducción la genera siempre quien produce. La ley permite además que otra empresa que aporta dinero a esa producción aplique la deducción en su lugar, sin quedarse con los derechos de la obra. Son dos posiciones distintas, con requisitos distintos.
| Si inviertes | Si produces | |
| Quién | Una empresa que tributa por el Impuesto sobre Sociedades en territorio común y quiere destinar parte de su cuota a la cultura. | La productora del espectáculo, la película o la serie, o la que ejecuta en España un rodaje extranjero. |
| Cómo | Contrato de financiación con el productor, u otras fórmulas que estudiamos en cada caso. | Aplica la deducción sobre sus propios gastos de producción, con los certificados correspondientes. |
| Derechos | No adquiere propiedad intelectual ni otros derechos sobre la obra. | Conserva la titularidad de la obra. |
| Ventaja | Puede aplicar una deducción de hasta 1,20 veces lo aportado. | Recupera parte del coste de producción vía impuesto o, en rodajes extranjeros, por abono. |
Para inversores
Invertir en teatro, cine y series con deducción fiscal
El artículo 39.7 de la Ley del Impuesto sobre Sociedades permite a una empresa que financia producciones de otros aplicar la deducción que genera el productor por un espectáculo en vivo de artes escénicas o musicales (art. 36.3) o por una película o serie española (art. 36.1).
Otras estructuras
En algunas producciones la inversión se organiza mediante agrupaciones de interés económico (AIE) u otras fórmulas. No hay una respuesta única: estudiamos qué deducción aplica a cada caso, junto con tu asesoría.
- Aportas fondos para la producción en cualquier fase, hasta que se obtienen los certificados del proyecto.
- Productor y financiador firman uno o varios contratos de financiación con la identidad de las partes, la descripción del proyecto, el presupuesto detallado (con el gasto en España) y cómo se financia.
- Ambos comunican la operación a la Agencia Tributaria, con el contrato y la certificación de requisitos, antes de que termine el periodo impositivo en que el financiador aplica la deducción.
- El financiador aplica como máximo 1,20 veces lo aportado; el exceso lo conserva el productor.
- La deducción cuenta en el límite conjunto del 25 % de la cuota íntegra, que sube al 50 % cuando esta deducción alcanza al menos el 25 % de esa cuota.
- No es aplicable si inversor y productor son entidades vinculadas.
Para productores
Deducciones para tu propia producción
Si produces tú, la deducción se calcula sobre tus gastos y la aplicas en tu Impuesto sobre Sociedades. Lo no aplicado por falta de cuota puede usarse en los 15 años siguientes.
Artes escénicas y música en vivo
20 % de los gastos de producción y exhibición de espectáculos en vivo de teatro, danza, música o circo que forman parte de la base que admite la ley.
- Hasta 500.000 € de deducción por empresa y ejercicio.
- Certificado de la Dirección General de Artes Escénicas y Música (antes INAEM), uno por ejercicio.
- Reinvertir al menos el 50 % de los beneficios de la actividad en nuevas producciones en un plazo de 4 años.
- Deducción y subvenciones juntas, hasta el 80 % del gasto.
Cine y series españolas
30 % sobre el primer millón de base y 25 % sobre el resto: coste de producción más copias, publicidad y promoción hasta el 40 % de ese coste.
- Hasta 20 M€ por película y 10 M€ por episodio de serie.
- Al menos el 50 % de la base, gastado en España.
- Certificados de nacionalidad y de carácter cultural del ICAA o de la comunidad autónoma, y copia a la Filmoteca.
- Deducción y ayudas, en general hasta el 50 % del coste (más en cortometrajes, documentales, óperas primas y otros casos).
Rodajes extranjeros en España
30 % sobre el primer millón y 25 % sobre el resto del gasto en España en personal creativo e industrias técnicas, para la productora registrada en el ICAA que ejecuta el rodaje.
- Gasto mínimo en España de 1 M€ (200.000 € en animación).
- Hasta 20 M€ por producción y 10 M€ por episodio.
- Fuera del límite conjunto de cuota y, si no hay cuota suficiente, se puede pedir el abono.
- Certificado cultural, mención en los créditos y autorización de uso promocional de los lugares de rodaje.
Canarias, Navarra y País Vasco. En Canarias, el gasto en producciones españolas y extranjeras puede elevar la deducción hasta el 54 % del primer millón y el 45 % del resto, con un tope de 36 M€ por producción. Navarra y los territorios forales vascos tienen su propia normativa del impuesto, que se estudia aparte.
Calculadora
Calcula tu deducción orientativa
Elige el tipo de producción, el gasto en España y el territorio para ver una estimación de la deducción según los porcentajes generales de la ley.
Es solo una estimación. No tiene en cuenta los límites sobre la cuota del impuesto, las subvenciones, los límites de intensidad de ayuda ni el resto de requisitos. Cada caso se estudia de forma individual.
¿Quieres el cálculo real de tu proyecto? Escríbenos y lo estudiamos contigo.
Proceso con Provocador
Cómo lo trabajamos contigo
Nos encargamos de la producción del espectáculo o del rodaje y coordinamos el expediente con tu asesoría o con los asesores fiscales y legales especializados con los que trabajamos, para que el incentivo no condicione la creatividad.
Estudio
Revisamos el proyecto, su presupuesto y su calendario: estudiamos qué deducción aplica a cada caso y quién la aplicará.
Estructura
Trabajamos con asesores fiscales y legales especializados para definir si se produce en solitario o con financiadores.
Producción
Producimos con creatividad y rigor técnico, separando y documentando cada gasto que forma parte de la base.
Certificados
Preparamos la documentación para el ICAA o para Artes Escénicas y el resto de trámites.
Cierre
Entregamos al productor y al inversor la información que su asesoría necesita para aplicar la deducción.
Producción audiovisual
Rodajes, series y contenidos con el incentivo en el plan
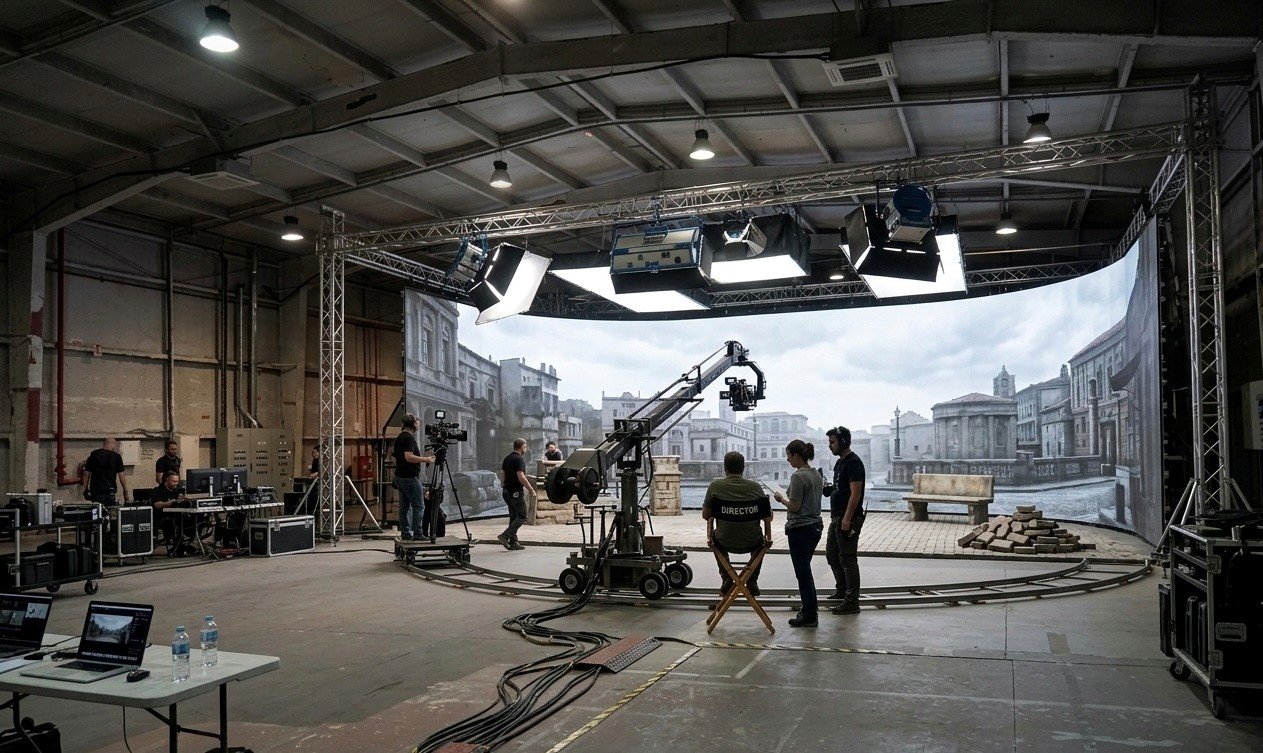
También producimos cine, series, vídeo corporativo y contenidos para eventos. Ponemos platós, construcción de decorados, alquiler de iluminación, cámaras y ópticas, maquinaria, oficina de producción, equipo técnico y postproducción en un mismo lugar, en Squirrel Studio Space.
- Platós y decorados
- Iluminación y cámara
- Maquinaria
- Equipo técnico
- Postproducción
Y si lo que preparas es un evento de empresa, lo producimos de principio a fin, con el show, la técnica y el vídeo incluidos.
Preguntas frecuentes
Dudas sobre deducciones en artes escénicas y audiovisual
¿Puede una empresa invertir en un espectáculo de teatro y deducirse la inversión?
Sí. Si financia un espectáculo en vivo producido por otra entidad y cumple el artículo 39.7 de la Ley del Impuesto sobre Sociedades, puede aplicar la deducción del 20 % que genera el productor, hasta 1,20 veces lo aportado, sin adquirir derechos sobre el espectáculo.
¿Qué gastos entran en la deducción de artes escénicas?
Depende de cada producción. Estudiamos qué deducción aplica a cada caso y qué gastos pueden formar parte de la base, siempre con la validación de tu asesoría. Las subvenciones recibidas se descuentan.
¿Qué diferencia hay entre el 36.1 y el 36.2?
El 36.1 es para producciones españolas con certificado de nacionalidad; el 36.2, para la productora registrada en el ICAA que ejecuta en España un rodaje extranjero, por el gasto realizado aquí, con un mínimo de 1 M€.
¿Qué es una AIE en producción audiovisual?
Una agrupación de interés económico es una figura societaria que a veces se usa para reunir a varios inversores en torno a una producción. Si encaja o no depende del proyecto: estudiamos qué deducción aplica a cada caso; trabajamos con asesores fiscales y legales especializados.
¿Se puede aplicar la deducción si no tengo cuota suficiente este año?
Sí: lo no aplicado puede usarse en los 15 años siguientes. En rodajes extranjeros (36.2), además, se puede pedir el abono a Hacienda en la declaración del impuesto.
¿Os encargáis también de la parte fiscal?
Producimos el proyecto y preparamos toda la documentación de producción. Para la parte fiscal y jurídica trabajamos con asesores fiscales y legales especializados, externos a Provocador, o con tu propia asesoría.
Importante: esta página es informativa y resume la normativa estatal del Impuesto sobre Sociedades. No es asesoramiento fiscal: cada caso se estudia de forma individual con su asesoría antes de tomar decisiones.
Contacto
Estudiamos tu caso
Cuéntanos si quieres invertir o si tienes un espectáculo o un rodaje en marcha. Revisamos el proyecto contigo y te decimos con claridad qué incentivo puede encajar. No te vendemos nada innecesario.
Más sobre lo que hacemos en producción de espectáculos y en nuestros proyectos.